Inwentaryzacja w małej firmie. Jak przygotować spis na koniec roku
Dobrze przygotowany spis ogranicza przestoje i ułatwia wyjaśnianie braków. Sprawdź, jak uporządkować magazyn, zorganizować liczenie i przekazać księgowości kompletne dokumenty.
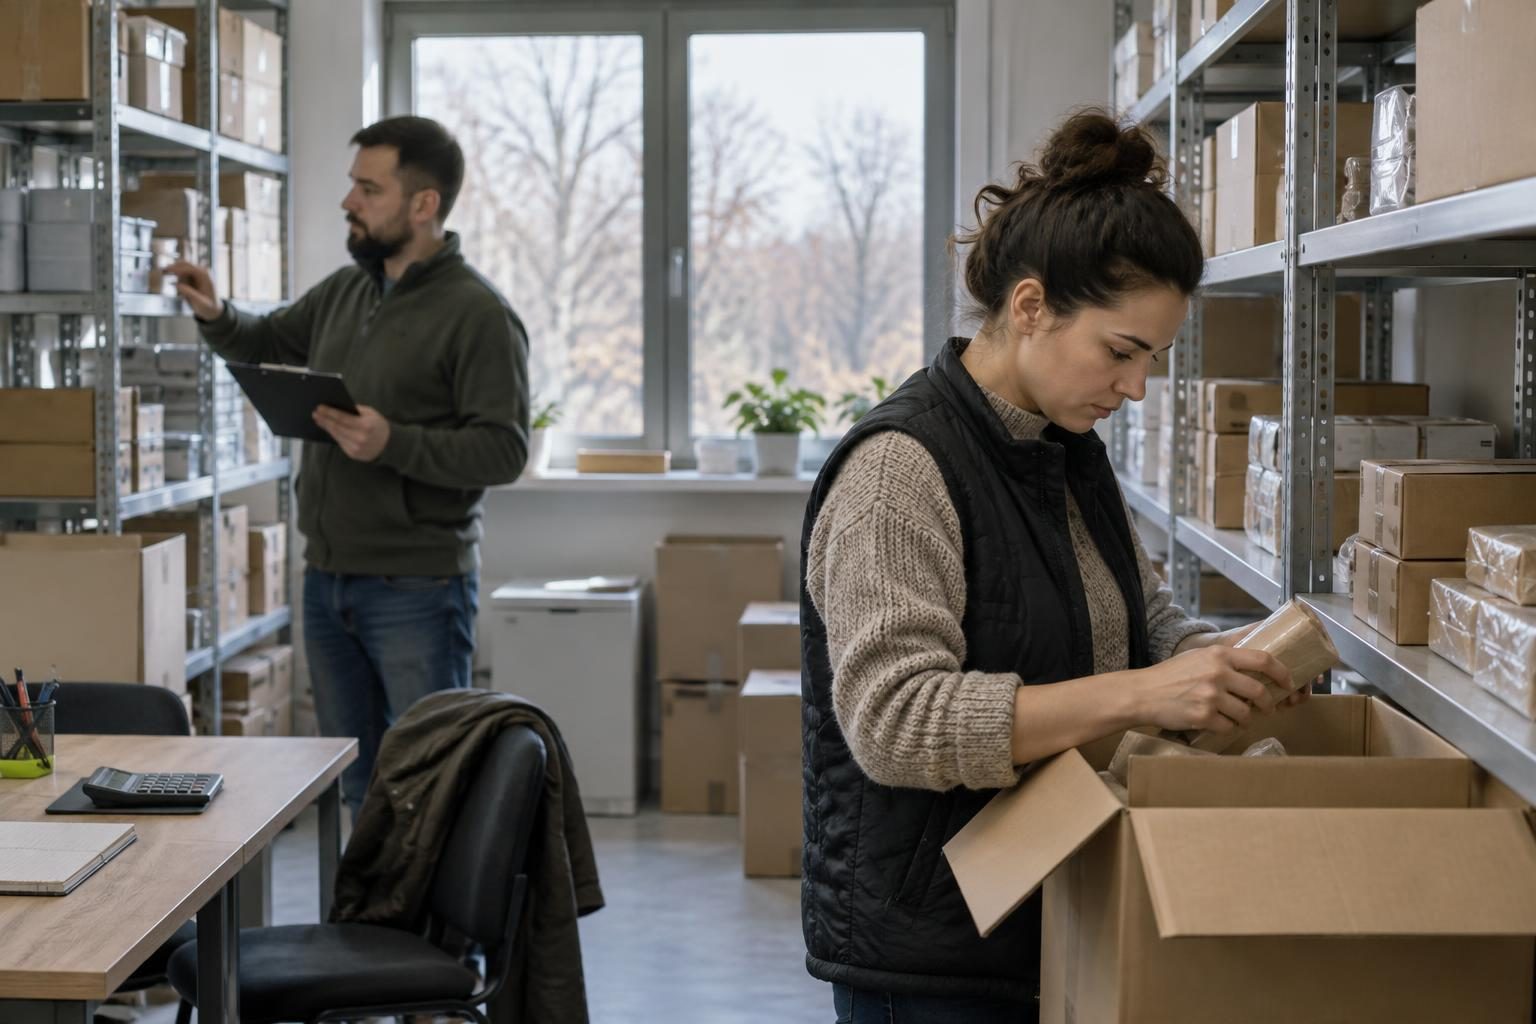
Na półce zostały trzy opakowania, w programie widnieje pięć, a dwa kolejne prawdopodobnie pojechały do klienta bez odnotowania wydania. Pod koniec roku takie rozbieżności przestają być drobną niedogodnością. Trzeba ustalić, co firma rzeczywiście ma, do kogo należy towar i skąd wzięły się różnice.
Listopad to dobry moment, żeby przygotować spis, zanim zamówienia przedświąteczne i urlopy utrudnią dostęp do magazynu. Najwięcej czasu oszczędza nie szybsze liczenie, lecz wcześniejsze uporządkowanie towaru, dokumentów oraz zasad jego przemieszczania.
1. Ustal, jaki spis jest potrzebny twojej firmie
Nie każda firma przeprowadza identyczną inwentaryzację. Inny zakres pracy będzie miał sklep prowadzący podatkową księgę przychodów i rozchodów, a inny przedsiębiorstwo prowadzące księgi rachunkowe. W tym drugim przypadku inwentaryzacja jest szerszym procesem: zależnie od rodzaju składnika majątku może obejmować spis z natury, potwierdzenie sald albo weryfikację dokumentów.
Potoczny „remanent” nie oznacza więc automatycznie policzenia wszystkiego, co znajduje się w lokalu. Biurka, towary handlowe, materiały produkcyjne i rzeczy pozostawione przez klientów mogą wymagać odmiennego ujęcia. Nie wpisuj ich bez zastanowienia na jedną listę.
Przed ustaleniem daty wyślij księgowości krótką informację o tym, co firma posiada i gdzie to przechowuje. Uwzględnij magazyn, sklep, zaplecze, garaż używany do działalności oraz zapasy znajdujące się poza siedzibą. Poproś o potwierdzenie zakresu, daty, sposobu wyceny i wymaganych dokumentów.
Jeżeli rok obrotowy pokrywa się z kalendarzowym, koniec grudnia jest naturalnym punktem odniesienia, ale nie oznacza to jednakowych terminów i metod dla wszystkich składników. Aktualne wymagania podatkowe sprawdź w Krajowej Informacji Skarbowej lub z księgowym. Przy nietypowych transakcjach potrzebna może być konsultacja z doradcą podatkowym.
2. Przygotuj miejsca, towary i dokumenty
Zacznij od prostej mapy miejsc przechowywania. W małym sklepie wystarczy podział na salę sprzedaży, zaplecze i regały magazynowe. W zakładzie usługowym trzeba często dodać samochody pracowników, zamykane szafy i materiały pozostawione na realizowanych zleceniach.
Każdemu obszarowi nadaj oznaczenie i przypisz osobę odpowiedzialną za przygotowanie. Towary tego samego rodzaju zbierz w jednym miejscu, o ile nie utrudni to pracy. Nie łącz jednak rzeczy należących do firmy z identycznymi przedmiotami przyjętymi od klienta.
- Oznacz rzeczy cudze. Dotyczy to na przykład sprzętu przyjętego do naprawy i towarów przechowywanych na rzecz innej firmy. Ustal z księgowością, jak je wykazać.
- Wydziel zwroty i reklamacje. Zapisz ich status oraz dokument, z którego wynika, czyją są własnością.
- Odłóż zapasy uszkodzone i przeterminowane. Nie wyrzucaj ich przed ustaleniem sposobu udokumentowania i rozliczenia.
- Sprawdź otwarte opakowania. Ustal, czy liczysz sztuki, metry, kilogramy czy inną jednostkę.
- Uporządkuj dokumenty. Odszukaj niezaksięgowane przyjęcia, wydania, przesunięcia i zwroty.
Uzgodnienie jednostek zapobiega pozornym brakom. Jeśli program pokazuje kartony, a pracownik wpisze liczbę pojedynczych sztuk, wynik będzie błędny mimo starannego liczenia. Przy każdym towarze powinno być jasne, co oznacza zapisana liczba i ile sztuk zawiera opakowanie zbiorcze.
3. Wybierz sposób pracy bez utraty kontroli nad sprzedażą
Najprościej liczyć przy zamkniętym magazynie, bez dostaw i wydań. To ogranicza pomyłki, ale może oznaczać przerwę w obsłudze klientów. Zanim wybierzesz taki wariant, porównaj koszt przestoju z czasem potrzebnym na kontrolowanie ruchu towaru podczas spisu.
Jeżeli nie możesz zatrzymać działalności, podziel magazyn na obszary i ustal kolejność liczenia. Każde przyjęcie lub wydanie w czasie spisu musi mieć zapis pozwalający określić, czy nastąpiło przed policzeniem danego miejsca, czy po nim. Samo zapewnienie pracownika, że „to już było uwzględnione”, nie wystarczy.
W sklepie internetowym rozdziel etapy: zamówienie klienta, rezerwację, kompletowanie paczki i faktyczne wydanie. Paczka stojąca przy drzwiach może nadal znajdować się fizycznie w firmie, choć system już zmniejszył stan. Sposób ujęcia takich sytuacji uzgodnij przed spisem, także z uwzględnieniem własności towaru i dokumentów sprzedaży.
Przy większej liczbie pozycji przydaje się podział na osobę liczącą i zapisującą. W jednoosobowej działalności można zastosować kontrolę powtórną: ponownie policzyć pozycje drogie, łatwe do pomylenia oraz te, przy których wyszła różnica. Nie zastępuje to wymagań formalnych, ale poprawia wiarygodność wyniku.
4. Licz według jednej instrukcji i zapisuj wynik od razu
Krótka instrukcja jest lepsza niż ustne ustalenia przekazywane każdemu osobno. Powinna określać obszary, kolejność pracy, jednostki, sposób oznaczania policzonych miejsc oraz postępowanie z nieopisanym towarem. Dodaj osobę, do której trafiają wątpliwości, aby każdy nie rozstrzygał ich inaczej.
Formularz spisu uzgodnij z księgowością. Robocza lista powinna pozwalać jednoznacznie rozpoznać pozycję, jej lokalizację, jednostkę i policzoną ilość. Dokumentacja właściwego spisu wymaga też elementów formalnych odpowiednich dla danego rodzaju ewidencji; sam wydruk stanów z programu może nie wystarczyć.
- Zidentyfikuj towar. Sprawdź kod, wariant, rozmiar i inne cechy odróżniające podobne pozycje.
- Policz rzeczywistą ilość. Nie przepisuj liczby z ewidencji ani z etykiety na otwartym kartonie.
- Zapisz wynik bez zwłoki. Nie przechowuj kilku rezultatów w pamięci i nie przenoś ich później z luźnych kartek.
- Oznacz policzone miejsce. Użyj uzgodnionego sposobu, który zapobiegnie ponownemu liczeniu albo pominięciu regału.
- Zgłoś wyjątki. Nieopisane części, uszkodzenia i niepewne jednostki trafiają do osobnego wyjaśnienia.
Jeśli to możliwe, osoba licząca nie powinna znać oczekiwanego stanu. Widoczna liczba w programie sprzyja dopasowaniu wyniku do oczekiwań. Skaner może ograniczyć błędy w identyfikacji, ale nie rozpozna sam, że pracownik zeskanował ten sam karton dwa razy albo pominął dolną półkę.
W przypadku materiałów sypkich, płynów czy rozpoczętej produkcji nie wybieraj metody pomiaru na miejscu, w pośpiechu. Uzgodnij wcześniej, czy potrzebne jest ważenie, pomiar lub inne dopuszczalne ustalenie ilości. Zapisz zastosowaną metodę i jej ograniczenia.
5. Wyjaśnij różnice, zanim zmienisz ewidencję
Po zakończeniu liczenia porównaj wynik ze stanem ewidencyjnym odnoszącym się do tej samej chwili. Zestawienie wykonane już po kolejnych dostawach i wysyłkach może pokazać różnice, których podczas spisu nie było. Dlatego zachowaj odpowiedni raport lub inne uzgodnione potwierdzenie stanu.
Każdą istotną rozbieżność zacznij od ponownego liczenia i kontroli jednostki. Potem sprawdź dokumenty przyjęcia, wydania, zwrotu oraz przesunięcia między lokalizacjami. Poszukaj też podobnej pozycji z odwrotną różnicą: brak jednego wariantu i nadwyżka drugiego mogą wynikać z błędnego oznaczenia.
Przykładowo: ewidencja pokazuje osiem sztuk części, a na półce jest sześć. Dwie mogły trafić do innego regału, zostać zużyte przy naprawie bez zapisu albo wydane pod niewłaściwym kodem. Każdy z tych przypadków wymaga innego działania; automatyczna korekta do sześciu zaciera przyczynę.
Niedobór nie jest sam w sobie dowodem winy pracownika. Nie podejmuj decyzji o potrąceniu z wynagrodzenia wyłącznie na podstawie różnicy magazynowej. Odpowiedzialność pracownicza wymaga odrębnej oceny prawnej, a rozliczenie podatkowe niedoboru zależy od okoliczności i dokumentacji.
Podobnie postępuj z uszkodzeniami i utratą wartości. Towar może istnieć fizycznie, ale nie nadawać się już do normalnej sprzedaży. Opisz jego stan i przedstaw dokumenty księgowości zamiast samodzielnie wpisywać dowolną niższą wartość albo usuwać pozycję z wykazu.
6. Zamknij spis i usuń przyczyny powtarzających się błędów
Zakończenie liczenia nie zamyka sprawy. Trzeba jeszcze sprawdzić kompletność dokumentacji, wyjaśnić rozbieżności, przeprowadzić właściwą wycenę i zatwierdzić sposób rozliczenia. Odpowiedzialność za te czynności ustal wcześniej, aby arkusze nie czekały bez właściciela na biurku.
Do księgowości przekaż uporządkowany komplet: dokumenty spisu, informacje o zapasach poza firmą, zestawienie różnic, wyjaśnienia i decyzje dotyczące ich rozliczenia. Dołącz uzgodnione materiały dotyczące uszkodzeń oraz zmian wartości. Termin przekazania powinien uwzględniać czas na pytania i poprawki, a nie tylko datę zamknięcia rozliczeń.
Na koniec wybierz kilka usprawnień wynikających z rzeczywistych problemów. Jeśli stale mylą się warianty, popraw oznaczenia półek. Jeśli braki dotyczą materiałów zużywanych przy usługach, uprość zapis ich pobrania. Jeśli giną dokumenty zwrotów, wyznacz jedno miejsce ich przyjmowania i jedną osobę odpowiedzialną.
Nie trzeba czekać kolejnego roku, żeby sprawdzić efekty. Krótkie kontrole wybranych grup zapasów w ciągu roku pomagają wcześniej wykrywać błędy, choć nie zastępują wymaganej inwentaryzacji. Dobrze przygotowany spis daje wtedy nie tylko dokument do rozliczenia, lecz także bardziej wiarygodną informację o tym, co firma może sprzedać lub wykorzystać.