Ubezpieczenie mieszkania od zalania. Co sprawdzić w polisie
Pęknięty wężyk, woda od sąsiada i deszcz przez dach mogą podlegać różnym zapisom polisy. Sprawdź zakres ochrony, limity oraz dokumenty potrzebne do zgłoszenia szkody.
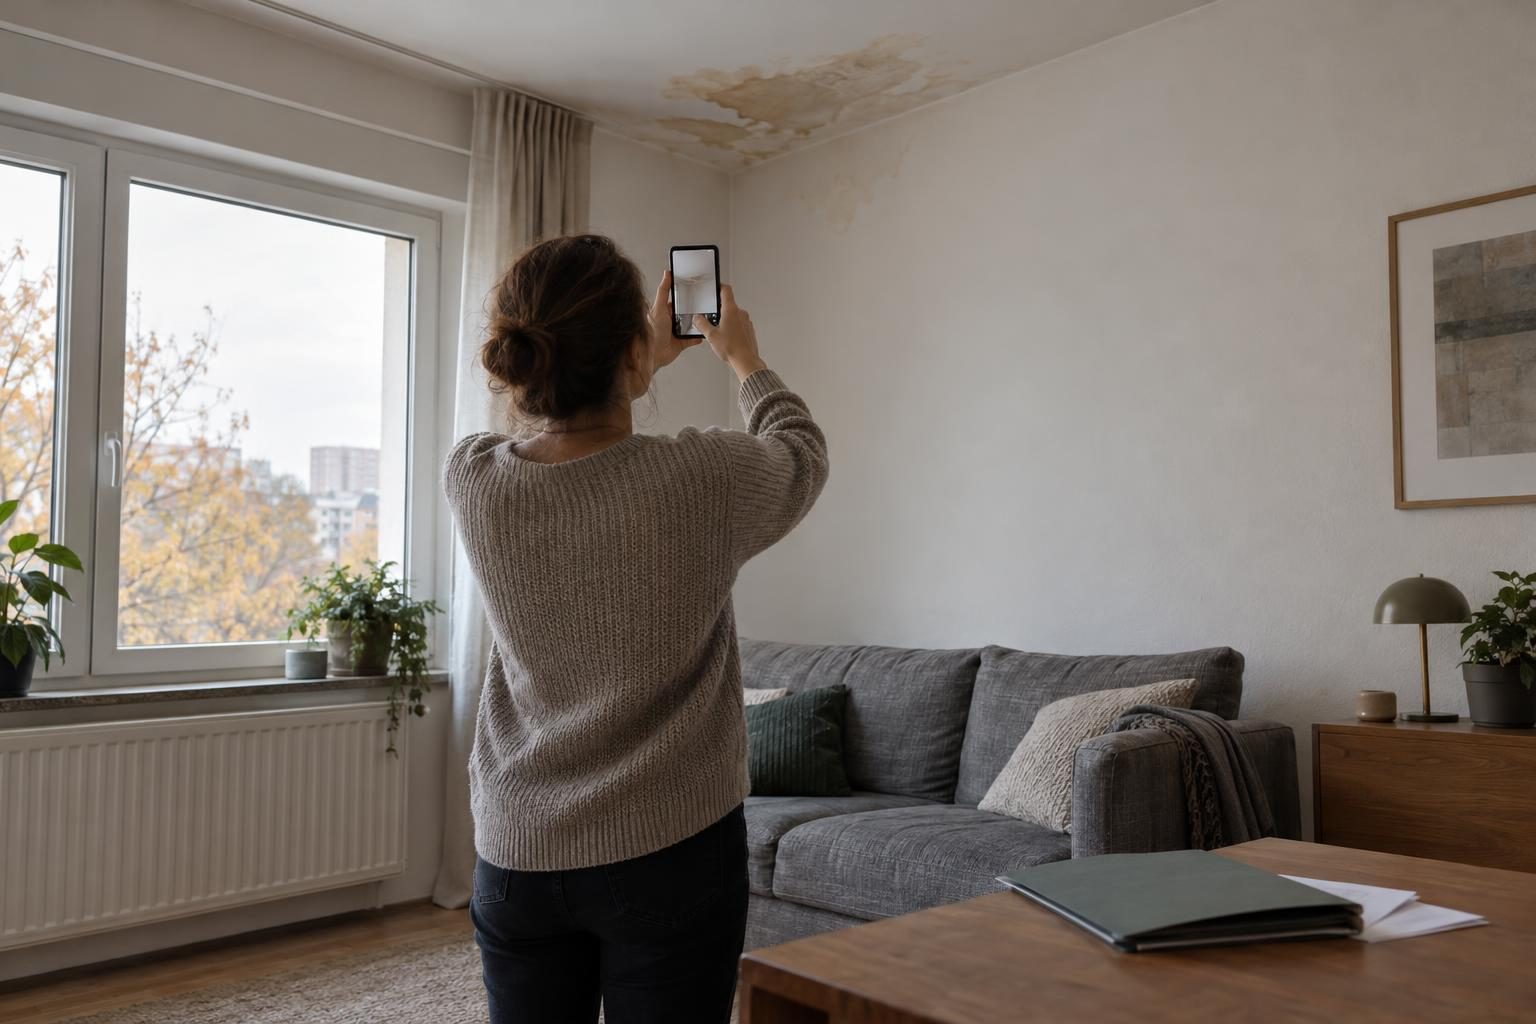
Po nocnej ulewie na suficie pojawia się mokra plama. Masz ubezpieczenie mieszkania, ale dopiero podczas zgłoszenia szkody sprawdzasz, czy obejmuje ono przeciek przez dach. O wyniku sprawy mogą zdecydować nie tylko przyczyna zdarzenia, lecz także zakres ubezpieczonego mienia, wyłączenia i sposób wyceny naprawy.
Jesienią warto przejrzeć umowę, zanim będzie potrzebna. Przygotuj dokument polisy, właściwą dla niej wersję ogólnych warunków ubezpieczenia, czyli OWU, oraz ewentualne aneksy. Nie opieraj się wyłącznie na nazwie pakietu ani krótkim zestawieniu jego zalet.
Sprawdź, jak polisa rozróżnia źródła wody
W potocznym języku każda mokra podłoga oznacza zalanie. W umowie ubezpieczenia poszczególne źródła wody mogą jednak należeć do odrębnych kategorii, objętych innymi warunkami. Samo słowo „zalanie” na polisie nie potwierdza ochrony przed każdym takim zdarzeniem.
W OWU wyszukaj hasła dotyczące wody, a następnie przeczytaj zarówno definicje, jak i wyłączenia. Poniższe sytuacje potraktuj jako listę do sprawdzenia, nie jako opis zakresu każdej polisy.
| Sytuacja | Zapis do sprawdzenia |
|---|---|
| Pęknięcie wężyka przy pralce | Wydostanie się wody z instalacji lub urządzeń, a także warunki dotyczące ich stanu technicznego. |
| Deszcz przedostający się przez dach | Ochrona przed opadami i warunki dotyczące szczelności dachu oraz zamknięcia okien. |
| Podtopienie po ulewie lub wystąpienie wody z rzeki | Definicja powodzi, jej obecność w zakresie ochrony oraz ewentualny okres oczekiwania na rozpoczęcie ochrony. |
| Cofnięcie ścieków do mieszkania | Zapisy o kanalizacji, cofnięciu ścieków i wymaganych zabezpieczeniach. |
Osobno sprawdź podnoszenie się wód gruntowych i przenikanie wody przez przegrody budowlane. Nie zakładaj też, że ubezpieczenie określane jako ochrona „od wszystkich ryzyk” nie ma wyłączeń. Nadal trzeba ustalić, jakie mienie obejmuje i za które przyczyny szkód ubezpieczyciel nie odpowiada.
Ustal, co dokładnie zostało ubezpieczone
Ta sama awaria może uszkodzić tynk, podłogę, zabudowę kuchenną i wolnostojącą komodę. W dokumentach nie muszą one należeć do jednej kategorii mienia. Zdarza się, że ochrona obejmuje elementy lokalu, ale nie jego ruchome wyposażenie.
- Mury i elementy konstrukcyjne: sprawdź, co ubezpieczyciel zalicza do tej grupy i czy dotyczy ona twojego lokalu.
- Elementy stałe: zweryfikuj kwalifikację podłóg, okładzin, drzwi, instalacji oraz zabudowy meblowej.
- Ruchomości domowe: poszukaj zapisów dotyczących mebli wolnostojących, sprzętu, ubrań i pozostałych rzeczy.
- Pomieszczenia dodatkowe: sprawdź piwnicę, komórkę lokatorską i rzeczy przechowywane poza samym mieszkaniem.
Nie traktuj polisy wspólnoty lub spółdzielni jako automatycznego zamiennika własnej ochrony. Poproś zarządcę o informację, jakie części budynku obejmuje ubezpieczenie i do kogo zgłaszać zdarzenie związane z instalacją wspólną. Sam fakt opłacania kosztów utrzymania budynku nie przesądza o ochronie twojej kanapy czy wykończenia lokalu.
W wynajmowanym mieszkaniu rozdziel własność właściciela od rzeczy najemcy. Polisa właściciela nie musi obejmować laptopa i ubrań lokatora, a polisa najemcy nie musi chronić wyposażenia otrzymanego wraz z lokalem. Przydatne są protokół przekazania mieszkania i spis wyposażenia ze zdjęciami.
Porównaj sumę, limity i sposób wyceny szkody
Suma ubezpieczenia jest górną granicą odpowiedzialności dla określonego mienia, a nie kwotą obiecaną po każdym zalaniu. W jej ramach mogą działać niższe limity na wybrane koszty lub przedmioty. Wysoka suma dotycząca mieszkania nie oznacza więc równie wysokiego pokrycia kosztów osuszania czy pobytu poza domem.
Sprawdź osobno koszty poszukiwania miejsca awarii, dostępu do uszkodzonej rury, naprawy instalacji, osuszania i odtworzenia wykończenia. Ubezpieczenie może pokrywać skutki wycieku, lecz nie wymianę zużytej części, która go spowodowała. Znaczenie ma również to, czy usługa organizowana przez ubezpieczyciela jest tym samym świadczeniem co zwrot kosztów samodzielnie zamówionej pomocy.
Przy wycenie szkody poszukaj określeń „wartość odtworzeniowa” i „wartość rzeczywista”. Pierwsze zwykle odnosi się do odtworzenia mienia według zasad umowy, drugie uwzględnia zużycie. Przeczytaj definicje oraz warunki wypłaty, ponieważ rozliczenie może wymagać kosztorysu, rachunków albo wykonania naprawy.
Nie utożsamiaj automatycznie sumy ubezpieczenia z ceną sprzedaży mieszkania. Podstawa jej ustalenia powinna odpowiadać zasadom umowy i temu, co ubezpieczasz. Po remoncie lub zmianie wyposażenia sprawdź, czy dotychczasowa suma nadal wystarcza; przy zbyt niskiej sumie niektóre umowy przewidują proporcjonalne ograniczenie odszkodowania.
Na końcu sprawdź udział własny i franszyzy. Ustal, czy z wypłaty odejmowana jest kwota w złotych lub określony procent, czy też szkody poniżej wskazanego progu nie są pokrywane. Zapytaj również, czy wcześniejsza wypłata zmniejsza sumę dostępną na kolejne zdarzenia w tym samym okresie ochrony.
Przeczytaj wyłączenia i obowiązki przed szkodą
Nie każda wilgotna plama powstaje nagle. Wielomiesięczne sączenie z nieszczelnego połączenia może zostać ocenione inaczej niż gwałtowne pęknięcie przewodu. W OWU sprawdź zapisy dotyczące stopniowego działania wody, korozji, zużycia, wad wykonawczych i niewykonywania wymaganych napraw.
Zwróć uwagę na obowiązki związane z przeglądami i utrzymaniem instalacji. Jeśli umowa odwołuje się do wymaganych kontroli, ustal, które dotyczą właściciela lokalu, a które zarządcy budynku. Zachowuj potwierdzenia wykonanych prac i zgłoszeń usterek, zwłaszcza gdy problem dotyczy części wspólnej.
Sprawdź także zasady dotyczące dłuższej nieobecności, niezamieszkiwanego lokalu, remontu oraz wynajmu. Znaczenie mogą mieć wymagane zabezpieczenia, obowiązek zgłoszenia zmiany sposobu użytkowania albo początek ochrony dla konkretnego ryzyka. Nie przyjmuj, że wszystkie zdarzenia są objęte ochroną od chwili podpisania dokumentu.
Gdy zapis jest niejasny, opisz ubezpieczycielowi konkretną sytuację i poproś o pisemne wskazanie odpowiedniego postanowienia umowy. Przykład przecieku przez dach będzie użyteczniejszy niż ogólne pytanie o ochronę przed wodą. Odpowiedź porównaj z polisą i OWU; samo zapewnienie podczas rozmowy nie zastępuje zmiany warunków umowy.
Oddziel własne mienie od szkód wyrządzonych sąsiadowi
Ubezpieczenie mieszkania i odpowiedzialność cywilna w życiu prywatnym służą innym celom. Pierwsze może pokryć uszkodzenia twojego mienia. Drugie może pomóc, gdy odpowiadasz za szkodę wyrządzoną innej osobie, o ile zdarzenie mieści się w zakresie umowy.
Jeżeli woda wypływa z twojej łazienki i niszczy sufit niżej, nie wystarczy stwierdzenie, że masz polisę mieszkaniową. Trzeba sprawdzić OC, osoby objęte ochroną, sumę oraz wyłączenia. Gdy lokal jest wynajmowany, znaczenie ma również to, czy ochrona uwzględnia odpowiedzialność właściciela lub najemcy w danej sytuacji.
Z kolei woda spływająca z mieszkania nad tobą nie oznacza automatycznie, że sąsiad ponosi odpowiedzialność. Przyczyną może być awaria instalacji wspólnej lub inne zdarzenie wymagające ustalenia. Dokumentacja administratora albo fachowca pomaga określić źródło wycieku, ale sama nie zawsze rozstrzyga odpowiedzialność prawną.
Jeśli twoja polisa obejmuje zdarzenie, możesz zgłosić szkodę własnemu ubezpieczycielowi, zamiast czekać na zakończenie sporu między mieszkańcami. Poinformuj go o innych zgłoszeniach i otrzymanych wypłatach: odszkodowania za tę samą szkodę majątkową nie powinny łącznie przewyższać jej wartości. Przy sporze o odpowiedzialność warto skonsultować dokumenty z prawnikiem.
Po zalaniu zabezpiecz mieszkanie i uporządkuj dowody
Najpierw ogranicz zagrożenie, dopiero później zajmij się formularzem. Jeśli możesz zrobić to bezpiecznie, zatrzymaj dopływ wody i powiadom osobę lub służbę odpowiedzialną za usunięcie awarii. Gdy woda mogła dostać się do instalacji elektrycznej, nie dotykaj mokrych urządzeń i wezwij fachową pomoc.
- Zapisz przebieg zdarzenia. Zanotuj moment zauważenia szkody, objawy, podjęte działania i osoby, którym zgłoszono awarię. Oddziel własne obserwacje od przypuszczeń o przyczynie.
- Zrób zdjęcia ogólne i szczegółowe. Pokaż całe pomieszczenie, drogę rozchodzenia się wody oraz uszkodzone przedmioty. W miarę możliwości dokumentuj także stan podczas osuszania.
- Uzyskaj opis interwencji. Poproś administratora lub wykonawcę o zapis ustalonej przyczyny, miejsca awarii i wykonanych prac. Zachowaj rachunki za pilne działania.
- Zgłoś szkodę zgodnie z umową. Sprawdź wymagany termin i sposób zgłoszenia. Zachowaj potwierdzenie oraz numer sprawy, nawet jeśli nie masz jeszcze pełnej listy strat.
- Uzgodnij dalsze czynności. Zapytaj o oględziny, osuszanie, kosztorys i dokumenty potrzebne do rozliczenia. Nie odkładaj koniecznych działań ograniczających szkodę wyłącznie w oczekiwaniu na rzeczoznawcę.
- Przygotuj wykaz uszkodzeń. Wpisz przedmiot lub element mieszkania, rodzaj uszkodzenia i dostępny dowód jego wartości. Jeśli nie masz paragonu, zapytaj o inne akceptowane dokumenty.
Uszkodzonych rzeczy nie wyrzucaj przed udokumentowaniem ich stanu i ustaleniem, czy potrzebne są oględziny. Jeżeli pozostawienie ich stwarza zagrożenie, bezpieczeństwo ma pierwszeństwo; zachowaj zdjęcia oraz opis przyczyny usunięcia. Dokumentuj również konieczność pilnych prac i ich koszt.
Po otrzymaniu decyzji porównaj kosztorys z rzeczywistym zakresem uszkodzeń. Sprawdź powierzchnie, przewidziane prace, potrącenia za zużycie i zastosowane limity. Jeśli czegoś brakuje, złóż reklamację z konkretnymi zastrzeżeniami i dokumentami; po wyczerpaniu postępowania reklamacyjnego możesz sprawdzić możliwości pomocy u Rzecznika Finansowego.